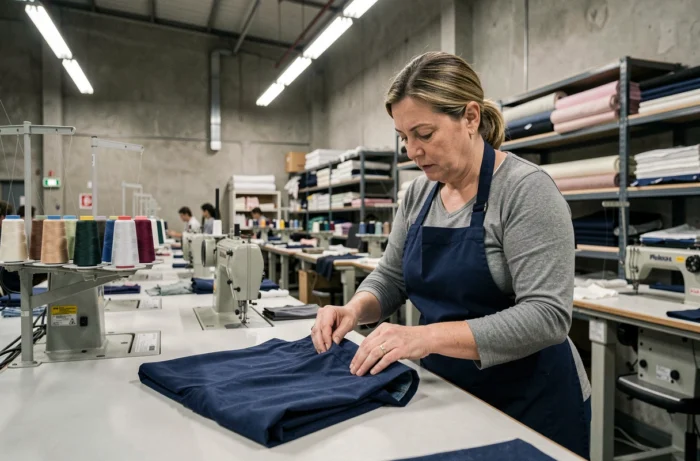
Zara heeft slechts een fractie van zijn eigen productiecapaciteit. De meerderheid van de productie is afhankelijk van een netwerk van externe leveranciers verspreid over het Middellandse Zeegebied, Zuidoost-Azië en, steeds meer, Noord-Afrika. Het begrijpen van de textielproductie bij Inditex begint met het in kaart brengen van deze stromen en de industriële afwegingen die hen aansturen.
Herlocalisatie naar Egypte: wat de sluiting van fabrieken in Turkije onthult
De zaak Eroğlu Giyim illustreert een strategische ommezwaai die zelden gedocumenteerd is. Deze leverancier, die produceert voor Inditex, H&M en PVH, heeft twee fabrieken in Turkije gesloten (Aksaray en vervolgens Çorlu), wat meer dan 3.000 banen heeft gekost. De productie is volledig overgebracht naar de economische zone van het Suezkanaal en Ismaïlia in Egypte.
Deze verhuizing is niet onbelangrijk. Het weerspiegelt een logica van kostencompressie die Turkije niet langer kan absorberen, gecombineerd met fiscale voordelen die worden geboden door de Egyptische vrije zones. Voor Inditex betekent dit een leverancier die in staat is om de vereiste snelheid van het snelle aanvulmodel te handhaven, tegen een lagere eenheidskost.
De Turkse vakbonden hebben gedreigd met ontslagen tegen arbeiders die probeerden te staken om te protesteren tegen deze sluitingen. De sociale kwestie rond de toeleveringsketen van Zara gaat dus veel verder dan de audits die in de jaarverslagen zijn gepubliceerd. Wanneer we de fabrieken van Zara en hun productie bestuderen, is deze geografische herschikking een vaak over het hoofd gezien aspect.
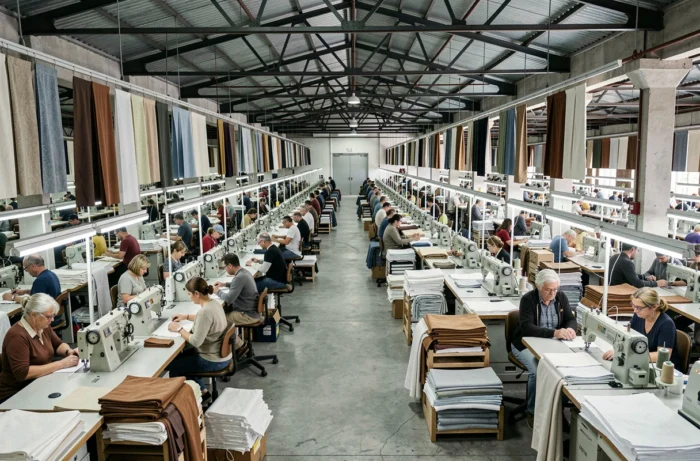
Toeleveringsketen van Zara: het model nabijheid versus kosten
Inditex heeft historisch gezien zijn concurrentievoordeel opgebouwd op basis van nabijheidslevering. Portugal, Marokko en Turkije vormden de driehoek voor snelle productie, waardoor leveringen naar het logistieke centrum van Arteixo binnen enkele dagen mogelijk waren. Dit model blijft actief, maar vertoont scheuren.
Het aandeel van de productie dat buiten het Middellandse Zeegebied plaatsvindt, neemt toe. De groep publiceert een lijst van leveranciers op zijn website, zonder de volumes per land te specificeren. We zien dat het aantal leveranciers in Bangladesh, Vietnam en Cambodja de afgelopen jaren is toegenomen, vooral voor snel draaiende basisartikelen.
De werking is gebaseerd op een nauwkeurige segmentatie:
- De trendy stukken met een korte cyclus (twee tot drie weken tussen ontwerp en verkoop) worden nog steeds zo dicht mogelijk bij Galicië geproduceerd, voornamelijk in Portugal en Marokko
- De basisartikelen en de voorspelbare volumes (eenvormige t-shirts, ondergoed, standaard denim) worden geproduceerd in Zuidoost-Azië, waar de loonkosten hogere marges op artikelen die tegen lage prijzen worden verkocht, mogelijk maken
- De tussenstukken, met name jassen en technische breisels, worden verdeeld tussen Turkije, Egypte en Tunesië, afhankelijk van de beschikbare capaciteiten en de lopende prijsbesprekingen
Deze indeling verklaart waarom eenzelfde Zara-winkel kleding aanbiedt waarvan de etiketten zeer verschillende oorsprongen vermelden. De groep produceert niet “op één locatie”, maar stuurt een modulair productie netwerk aan.
Arbeidsomstandigheden bij de textiele leveranciers van Inditex
Het jaarverslag van Inditex benadrukt een programma van sociale audits dat de hele keten dekt. In de praktijk compliceren de gedocumenteerde gevallen van anti-vakbond druk bij directe leveranciers dit verhaal. Het dossier Eroğlu Giyim in Turkije in 2025-2026 is niet geïsoleerd.
De arbeiders in de onderaannemingsfabrieken hebben niet de status van Inditex-werknemers. Dit juridische punt is fundamenteel: de opdrachtgever stelt de snelheid, de inkoopprijzen en de kwaliteitsnormen vast, maar de contractuele relatie met de arbeiders ligt bij de lokale leverancier. In geval van sluiting of verplaatsing zijn de rechtsmiddelen voor de arbeiders beperkt tot het arbeidsrecht van het land van vestiging.
We raden aan om twee niveaus in de analyse te onderscheiden:
- Niveau “Tier 1”, de eindassemblagefabrieken, die doorgaans door Inditex worden geauditeerd en openbaar worden vermeld
- Niveau “Tier 2” en verder, de spinnerijen, ververijen en leveranciers van grondstoffen, waar de traceerbaarheid gedeeltelijk blijft en de arbeidsomstandigheden moeilijker te verifiëren zijn
- Eventuele informele onderaannemers die tijdens piekproductie worden gebruikt, waarvan het bestaan regelmatig door NGO’s wordt gemeld maar zelden door de groep wordt bevestigd
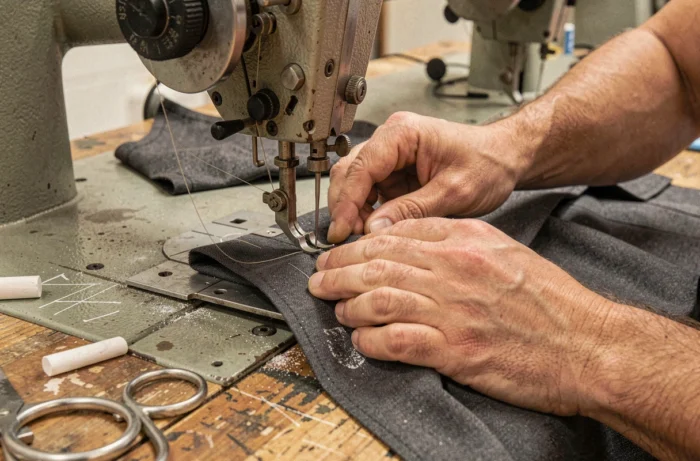
Textielproductie bij Zara: wat het aanvulmodel aan de fabrieken oplegt
De tweewekelijkse aanvulling van de Zara-winkels, vaak gepresenteerd als een logistieke prestatie, vertaalt zich in zeer concrete industriële beperkingen voor de leveranciers. De fabrieken moeten bestellingen met korte deadlines en onvoorspelbare volumes verwerken, wat flexibiliteit vereist die alleen structuren met een pool van tijdelijke arbeidskrachten kunnen bieden.
Het ontwerpcenrum van Arteixo geeft productieorders door die tijdens de fabricage kunnen worden aangepast als de verkoopgegevens in de winkel een trendverandering signaleren. Een leverancier in Portugal of Marokko kan op maandag een bestelling ontvangen en op donderdag moeten verzenden. Deze tijdsdruk verklaart deels de voorkeur voor gebieden met een lage regelgeving omtrent arbeidstijden.
Het Inditex-model is niet dat van een merk dat ontwerpt en vervolgens lang van tevoren bestelt. Het is een systeem van vraaggestuurde productie in bijna real-time, waarbij elke partnerfabriek functioneert als een aanpasbare schakel. De prestaties van de groep op het gebied van voorraadrotatie en het beperken van onverkochte artikelen zijn rechtstreeks afhankelijk van deze capaciteit om de productievolumes zonder lange voorafgaande kennisgeving te variëren.
De textielproductie bij Zara is minder een industrieel geheim dan een voortdurende afweging tussen snelheid, kosten en sociale risico’s. De sluitingen van fabrieken in Turkije ten gunste van Egypte, de toename van Aziatische leveranciers voor basisartikelen en de druk van de aanvulling op de snelheid schetsen een model dat de commerciële reactietijd optimaliseert, soms ten koste van de stabiliteit van de arbeiders aan het einde van de keten.